欧盟漫天要价 中国一招破局
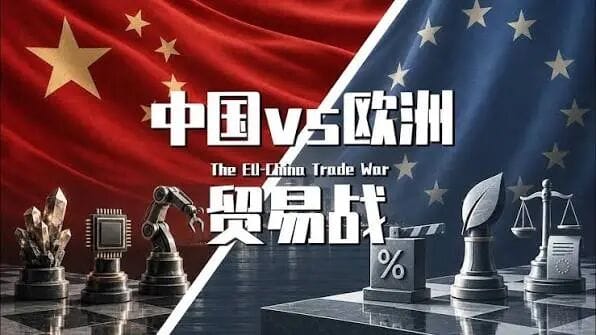
10月在北京举行的中欧贸易投资磋商机制(TIC)高层谈判中,欧盟面对每天高达10亿欧元的庞大对华贸易逆差,向中国提出了非常具体且强硬的“要价清单”。
欧盟的核心要价主要集中在以下四个关键领域:
——限制特定产品输欧:推行“自愿出口限制”与“进口配额”
这是目前谈判冲突最激烈的核心要价。由于欧盟此前对中国纯电动汽车(BEV)加征了关税,中国车企的插电式混合动力汽车(PHEV)输欧销量出现激增(截至9月同比飙升86%)。
欧盟强烈要求中国接受“自愿出口限制”,特别是要求中国将混合动力汽车在欧洲的市场份额,从目前的三分之一大幅削减至15%左右。
欧盟提出,如果无法达成自愿限制,欧盟将转而实施临时“保障措施”,对超过私下商定配额数量的中国进口混合动力车、特定化工品、钢铁和太阳能产品加征惩罚性附加关税。
——解决所谓“工业产能过剩”与停止所谓“国家补贴”
欧洲议会及法德领导人认为,中国由于国内内需承压,正将排山倒海的无法消化的产能涌向欧洲,这正在“掏空欧盟的工业核心”并导致欧洲制造业大量失业(据称去年欧洲已失去25万个工业岗位)。
欧盟要求中国实施明确措施,停止对新能源、汽车、基础金属和非尖端传统芯片(Legacy Chips)等战略产业的国家补贴,让双边贸易回到“非扭曲的公平竞争环境”。
——放宽市场准入:消除欧洲企业所谓“在华贸易壁垒”
欧盟强调双方的开放度严重不对等。欧盟贸易专员明确要求中国降低欧洲商品(如医疗设备、农产品等)进入中国市场的障碍,并放宽限制欧洲企业的数据和网络安全法规,停止对欧洲企业的所谓市场准入歧视。
——确保战略资源供应:放开“稀土与关键矿产”的出口管制
欧洲工业和尖端技术高度依赖中国加工的稀土和关键物资(如锑、钨等)。欧盟迫切要求中方就稀土等关键原材料提供长期、无条件、可预测的出口承诺,避免中方像过去一样将其作为地缘政治对抗的反制工具
欧盟要价的背后的底气何在?
为了逼迫中方答应这些条件,欧盟在谈判期间同步使出了“连环大棒”:
一是下达时间通牒。欧盟将10月定为谈判取得“实质性成果”的最后期限。
二是欧洲议会决议授权。欧洲议会高票通过强硬对华决议,要求“停止倾销”,明确指出若谈判无效,欧方保留采取经济对等单边反制的权利。
三是酝酿“欧版301条款”。法国和德国已起草文件(《工业加速法案》),推动赋予欧盟新权力——即在24小时内将特定不公平竞争的外国产品完全排除在欧洲单一市场之外。
欧盟在贸易上与中国要价能如愿以偿吗?
欧盟在对华贸易谈判中想要全面“如愿以偿”极其困难,双方大概率无法达成欧盟预期的理想结果,而是走向一种“高频摩擦、局部让步、彼此防范”的长期相持状态。
从近期中欧在北京展开的关键贸易谈判来看,欧盟的核心诉求是解决每天高达10亿欧元(或11亿美元)的对华贸易逆差,保护欧洲免受中国大规模低成本商品的冲击,从而遏制欧洲本土的“去工业化”。然而,由于双方在核心利益上的根本性结构错位,欧盟的愿望很难完全兑现。
一是欧方的核心诉求触及了中国的经济发展模式底线。
欧盟希望中国采取“自愿出口限制”,如对插电式混合动力车和新能源设备设置出口上限或实施关税配额,并停止对战略产业的所谓“国家补贴”。
受到国内房地产低迷、内需承压的影响,中国目前高度依赖先进制造业(电动汽车、电池、可再生能源和化工等)的出口来拉动经济和保就业。对中国而言,放弃这些产业的海外市场或主动缩减产能,在短期内是极难接受的政策转向。
二是中国手中握有能让欧洲“停产”的硬筹码:稀土与关键供应链。
欧洲高度依赖中国加工的稀土和关键矿产原材料(如锑、钨等)。这些材料对欧洲的军工、半导体、航空以及医药等标志性工业生死攸关。
欧洲智库的压力测试表明,一旦中国实施严格的出口管制或断供,欧洲多项战略生产可能在几天内陷入停顿。这种不对称的依赖关系让中国在谈判桌上拥有极强的反制和威慑资本。
三是欧盟内部无法做到“铁板一块”。
虽然法国和德国在近期罕见展现一致,推动出台针对中国进口产品限制的“紧急开关”(保障性关税配额等),但欧盟各成员国之间利益分化巨大。许多依赖对华出口的工业国(如德国部分汽车产业链)以及渴望吸引中国汽车制造商投资建厂、创造就业的南欧/中东欧国家,在对华“彻底撕破脸”上依然存在严重的顾虑。
最终的博弈结果会是什么样?
尽管全面如愿以偿不切实际,但这并不意味着谈判会彻底破裂并引发全面、非理性的贸易大战。未来更可能呈现以下三大趋势:
一是战术性的“较小让步”与“局部降温”。
为了不把关系彻底推向深渊,双方可能会在特定领域达成临时的技术性折中方案。例如,在汽车领域,中方可能同意通过“价格承诺”机制(设定出口欧洲的最低售价)来缓解欧洲企业的压力,或者通过联合监测机制来控制纯电动车以外的产品(如插电式混合动力车、化学品)的增速。
二是欧盟的“贸易武器库”会常态化升级
鉴于无法通过谈判从根本上扭转逆差,欧盟将加快从“自由贸易”转向“经济安全与防御”。
欧洲议会已高票通过强硬对华决议,强调“不开放就反制”;法德极力推进的《工业加速法案》也将出台,通过限制外国投资、强制本地化生产等硬手段,将中国产品实质性地挡在单一市场之外。
三是供应链的“缓慢脱钩”与多元化(降低依赖)。
欧盟虽然需要中国的稀土和基础化学品输入,但此轮冲突会极大地刺激欧洲加速寻找替代供应链,例如将贸易重心部分向美国或东盟转移。这虽然需要漫长的时间,但其核心目标是削弱中方用原材料作为“筹码”的能力。
这是最为危险的后果——不得不注意!
总而言之,欧盟无法让中国“心甘情愿地减少出口并重塑自身的经济模式”。
中欧双方正步入一个长期的、类似美中之间的“非平衡竞争状态”:在经贸上边谈边打,偶有局部让步,但在关键产业(汽车、化工、稀土)上的贸易壁垒与脱钩防范会只增不减。