美国AI企业已被中国“锁喉”?
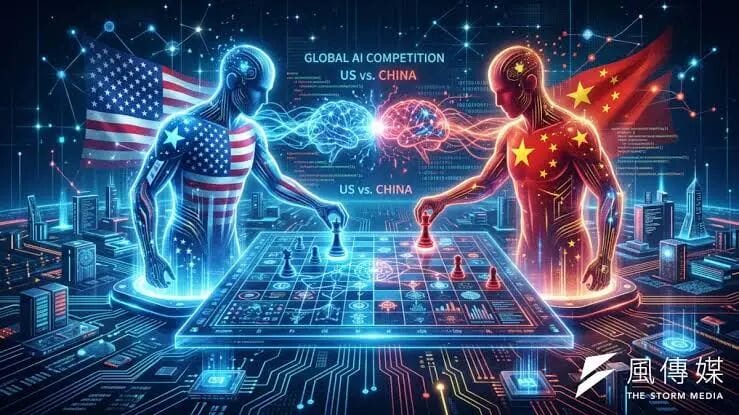
近日,包括美国《华尔街日报》等多家媒体报道指出,美国企业在人工智慧(AI)硬件、数据中心基础设施以及整体AI供应链上正高度依赖中国供应商。
文章称,如果强行与中国“脱钩”,美国AI企业和尖端硬件的制造成本恐将飙升数倍。
美媒由此提出一个耸人听闻的说法:美国AI企业已被中国“锁喉”!
尽管美国华府频频发出国安警告并试图在科技领域脱钩,但美媒指出,美国企业实际上已经遭到中国AI硬体与供应链锁喉;若强行将供应链移出中国,例如特斯拉的人形机器人,制造成本恐将狂飙将近3倍。
“锁喉”论调背后的事实:深度交织的供应链
美媒之所以产生“锁喉”的担忧,主要源于美国在将AI技术从“虚拟算法”落地到“物理实体”和“基础设施”时,无法绕开中国庞大且无所不在的制造业优势:
一是美企对中国硬件及数据中心基础设施的依赖。
除了机器人,美国想要把AI红利普及给消费者,也必须靠中国供应商。Meta的智慧眼镜、Pebble Index智慧戒指等早期AI产品,都是从中国工厂出货。
美国科技巨头如 Alphabet、亚马逊、英伟达等,在过去几年中大规模建设AI集群和超大型数据中心。仅去年,美国云服务商就从中国进口了价值高达450亿美元的AI相关硬件,包含电脑硬件、电力及高能效散热冷却、消防安全设备等。
二是中国在核心关键零部件的垄断。
以AI集群数据传输最不可或缺的高速光模块(800G、1.6T)为例,仅中国中际旭创一家公司就占据了全球数据中心光模块收入的27%,中国厂商合计贡献了全球约60% 的市场份额。
美国网络设备供应商曾警告川普政府,如果切断中国光模块供应,美国AI数据中心的建设将被严重拖慢,重建供应链甚至需要 5 到 10 年。
三是离开中国的AI应用(如机器人)的成本将飙升。
哈佛大学及摩根斯坦利的研究与估算显示,美国侧重于大模型,而中国侧重于模型与硬件并重,在精密运动控制器、传感器和触觉处理芯片等领域占据绝对竞争优势。
以特斯拉的 Optimus 2 人形机器人为例,若采用中国供应商,材料成本约为 4.6 万美元;而若强行移出中国供应链,制造成本将狂飙至约 13.2 万美元,足足暴增近 3 倍。
01.AI 执行长李开复指出,中国拥有制造业、供应链、较低成本及更快上市时间等优势,产品迭代改良的周期甚至比美国快上4倍,“美国很难轻易克服。”
四是美企深度依赖中国上游关键矿产资源。
AI芯片及国防军工极度依赖的战略稀有金属(如镓、锗、锑及重稀土等两用物项),中国在全球精炼和初级供应中占据绝对的主导权。
虽然近年来两国有过数次政策调整和“贸易休战”调整期,但美国供应链资深专家直言,短期内美国企业仍处于缺乏全面替代方案的困局中。
但
客观理性地看,中美AI竞争不是单向的“锁喉”
虽然中国在硬件制造、基础设施和特定供应链环节对美国形成了强大的反制与制约能力,但从AI产业链的全局来看,这更像是一种“双向卡脖子”和高度相互依存的动态博弈,并非单向的碾压。
一是软件大模型与算法层面的相互竞争与博弈。
美国在顶尖闭源、开源大模型(如 OpenAI、Anthropic 等)和底层架构创新上仍然处于全球技术前沿。
尽管近期如 DeepSeek、月之暗面等中国民营科技和创新力量在模型算力效率和高性价比方向上实现了爆发,让美国创投圈和华盛顿感到焦虑,但美国在基础科学与高阶通用人工智能(AGI)的原始积累上依然非常稳固。
二是高端算力芯片依然是对中国的制约因素。
美国政府在此前几年通过各种法案和出口管制限制英伟达等先进AI芯片向中国出口。虽然中国本土的替代芯片(如华为昇腾系列)在华出货量急速增加、加速了“去英伟达化”,但从全球整体算力市场的绝对领先优势和最前沿制程(如超尖端晶圆代工)来看,高端芯片依然是中国AI产业在全力攻坚的硬骨头。
三是两国都面临商业模式与可持续盈利的现实问题。
两国的AI商业路径有所不同。美国顶尖企业致力于追求高大上的 AGI 圣杯,而中国企业则更具实用主义,更注重将AI与制造业、工业5.0以及日常软硬件相结合。
然而,目前全球除了少数几家卖算力(如英伟达)或提供云服务的巨头外,两国的生成式AI产业都面临着如何将“高技术、高计算”转化为“可持续盈利和实际营收”的商业化考验。
现实和未来:脆弱的“不完全脱钩”
所谓的“锁喉”更准确地说是揭示了美国科技界在“全面脱钩”政策与“追求AI研发效率和商业利益”之间的两难处境。
技术的发展是全球化的结晶,原子(制造业、硬件、电力、材料)和比特(代码、算法、模型、算力)缺一不可。美国想要彻底摆脱中国供应链和材料是不现实的,中国想要在AI领域全面替代美方的先进计算生态,很难也需要时间。
这种你中有我、我中有你的供应链深度交织状态,意味着未来的中美AI竞赛不会是简单的“谁锁死了谁”,而将是一场长期的、全产业链的生态效率耐力赛。